Travail
Modèle de prévision de trésorerie pour freelances : planifier 12 mois à l'avance
Par MAXORI Studio · Mis à jour le 15 octobre 2026 · 7 min de lecture
Un freelance peut être rentable sur le papier et manquer de trésorerie lors d'un mois calme, parce que les clients paient en retard et que certains coûts arrivent d'un coup. Une prévision de trésorerie sur 12 mois montre quand l'argent devrait entrer et sortir, pour repérer tôt les mois tendus. Ce guide explique comment la construire dans un tableur et quoi regarder.
Trésorerie et bénéfice ne sont pas la même chose
Le bénéfice compare ce que vous avez gagné à ce que vous avez dépensé. La trésorerie suit les dates réelles où l'argent arrive ou quitte votre compte. Une facture envoyée en mars et payée en mai compte comme trésorerie de mai.
Ce décalage explique pourquoi un trimestre chargé et rentable peut laisser le compte bas. Une prévision rend le décalage visible avant qu'il devienne une surprise.
Quoi lister en entrées
Pensez à quand vous comptez être payé, pas à quand vous faites le travail :
- Clients réguliers et mensuels, avec leur délai de paiement habituel
- Factures de projet avec le mois d'encaissement prévu
- Revenus ponctuels ou saisonniers raisonnablement attendus
- Autres revenus, comme un emploi à temps partiel ou des ventes de produits
Quoi lister en sorties
Incluez les coûts fixes et irréguliers et placez chacun dans le mois où il est réellement payé :
- Coûts fixes mensuels comme loyer, logiciels et assurance
- Coûts payés tous les deux, trois ou quatre mois, ou une fois par an
- Paiements d'impôts et de cotisations que vous prévoyez, mis de côté selon les conseils de votre conseiller
- Matériel et autres achats ponctuels
- Votre propre rémunération, si vous vous versez un montant régulier
Construire la prévision pas à pas
Une structure simple suffit. Une ligne par poste, une colonne par mois :
- Saisissez le solde actuel de votre compte comme point de départ.
- Ajoutez les entrées prévues pour chacun des 12 prochains mois.
- Ajoutez les sorties prévues pour chaque mois.
- Soustrayez les sorties des entrées pour obtenir le mouvement net du mois.
- Reportez le solde de fin d'un mois sur le mois suivant.
- Repérez le solde le plus bas et tout mois sous le minimum que vous voulez conserver.
Réserve, solde minimum et scénarios
Fixez un solde minimum avec lequel vous êtes à l'aise et envisagez de mettre de côté une part des revenus dans une réserve distincte pour les impôts ou les mois creux. Le pourcentage est votre décision et dépend de votre situation.
Testez ensuite des scénarios : un prudent où un client paie avec un mois de retard ou où les revenus baissent, un scénario de base et un optimiste. Voir combien de mois vous pourriez couvrir avec la trésorerie disponible, et comment change le mois le plus bas, indique votre marge.
Gardez-la vivante
Une prévision n'aide que si elle est mise à jour. En fin de mois, remplacez les estimations par les chiffres réels et prolongez l'horizon pour regarder toujours 12 mois devant vous.
Ce guide donne des conseils généraux de planification, pas de conseil fiscal, comptable ou financier, et une prévision est une estimation, non une garantie de résultats.
Questions
À quelle fréquence mettre à jour la prévision ?
Une fois par mois suffit pour la plupart des freelances. Remplacez les estimations par les chiffres réels et ajustez les mois suivants.
Sur quelle durée prévoir ?
Douze mois fonctionnent bien car ils couvrent les coûts annuels et les périodes calmes saisonnières, tout en restant assez simples à tenir à jour.
Quel pourcentage de réserve choisir ?
Il n'y a pas de chiffre universel. Il dépend de vos impôts, de vos coûts et de la régularité de vos revenus. Pour la partie fiscale, demandez à un professionnel qualifié.
Peut-on le faire sans tableur ?
Oui, un carnet suffit pour quelques mois. Avec plusieurs clients et des coûts à intervalles différents, un tableur est plus pratique car il additionne et reporte les soldes à votre place.
Outils prêts à l’emploi pour cela
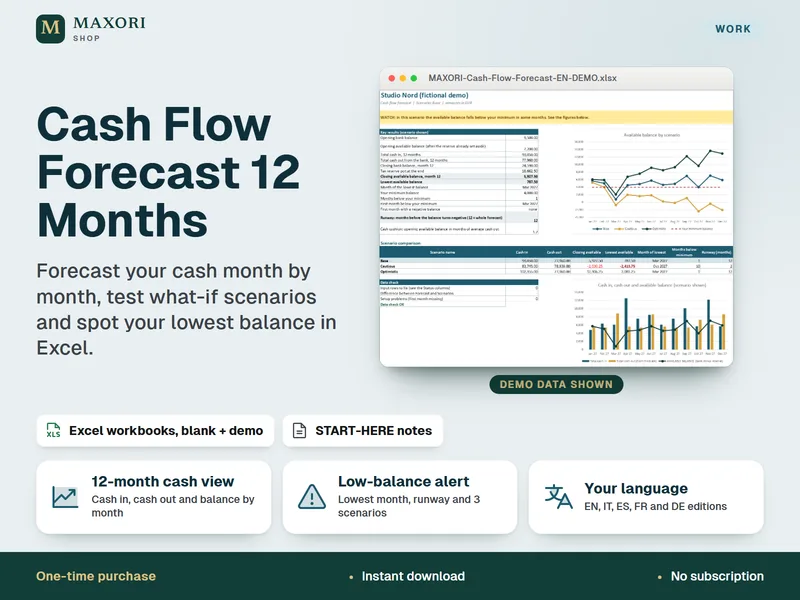
Le Cash Flow Forecast 12 Months est un téléchargement numérique à paiement unique : un classeur Excel avec les feuilles Guide, Setup, Cash In, Cash Out, Forecast, Scenarios et Summary, en version vierge et en version démo avec données fictives, en anglais, italien, espagnol, français et allemand. Il affiche le solde de chaque mois, le mois au solde le plus bas, une réserve et trois scénarios à partir des données saisies. C'est un outil de planification, pas un conseil financier.