Travail
Budget mensuel freelance avec des revenus irréguliers
Par MAXORI Studio · Mis à jour le 12 octobre 2026 · 5 min de lecture
Le budget mensuel d'un freelance fonctionne lorsque vous partez d'un revenu prudent, vous versez un salaire régulier et vous mettez de côté impôts et mois creux avant de dépenser. Voici la structure pas à pas, avec un exemple chiffré à reprendre dans un tableur.
Partez d'un revenu prudent
Avec des revenus irréguliers, le mois dernier ne dit pas grand-chose. Observez les 6 à 12 derniers mois, repérez votre mois faible habituel et planifiez sur un chiffre proche, ou sur la moyenne de vos trois pires mois.
Tout ce qui dépasse ce chiffre est un mois bonus : il va d'abord à la provision pour les impôts et à la réserve, puis aux dépenses. Cette règle enlève une grande part du stress des hauts et des bas.
Séparez charges fixes et charges variables
Les charges fixes reviennent pour un montant proche : loyer ou espace de travail, assurances, téléphone, logiciels, mensualités. Les charges variables bougent avec votre activité ou vos habitudes : courses, transports, publicité, matériel, restaurants.
Gardez des catégories distinctes pour le professionnel et le personnel, même avec un seul compte. La revue mensuelle sera plus rapide et la clôture de l'année plus simple.
- Fixes : loyer, assurances, abonnements, internet, mensualités
- Variables : alimentation, transports, publicité, outils, déplacements chez les clients
- Irrégulières mais prévisibles : forfaits logiciels annuels, noms de domaine, cotisations
Mettez les impôts de côté en premier
Si personne ne prélève l'impôt sur vos factures, virez une part fixe de chaque encaissement vers un compte séparé le jour même. Considérez cet argent comme déjà dépensé.
Le bon pourcentage dépend de votre pays et de votre statut. Les 25 % ci-dessous ne sont qu'un exemple : demandez le chiffre réel à votre comptable et adaptez le modèle.
Exemple concret : un mois planifié
Le revenu prévu est de 3 000, calculé sur les mois récents les plus faibles. L'ordre compte : impôts et réserve sortent avant la répartition des dépenses.
| Poste | Montant | Remarque |
|---|---|---|
| Revenu prévu | 3 000 | Chiffre prudent |
| Provision d'impôts (25 %) | 750 | Taux donné à titre d'exemple |
| Charges fixes | 1 100 | Loyer, assurance, logiciels, téléphone |
| Charges variables | 600 | Alimentation, transports, marketing |
| Réserve de sécurité | 300 | Jusqu'à couvrir 3 à 6 mois |
| Reste à affecter | 250 | Objectifs, matériel, réserve en plus |
Constituez une réserve pour les mois creux
L'objectif courant est de couvrir trois à six mois de dépenses essentielles sur un compte séparé. Commencez petit : un virement fixe à chaque encaissement compte plus que le montant.
Les bons mois, alimentez d'abord la réserve. Les mois faibles, piochez dedans pour vous verser le salaire habituel, puis reconstituez-la quand l'activité repart. Un revenu personnel stable facilite beaucoup la planification.
Suivez les échéances et faites une revue mensuelle
Beaucoup de fuites dans le budget d'un freelance viennent de renouvellements oubliés : abonnements annuels, domaines, adhésions, assurances. Listez chaque dépense récurrente avec son montant, sa date de renouvellement et son délai de résiliation.
- Saisissez tous les revenus et dépenses du mois.
- Comparez chaque catégorie au plan et notez les écarts.
- Virez la part d'impôts et la contribution à la réserve.
- Vérifiez les renouvellements à venir dans les 30 et 90 jours.
- Ajustez le revenu prévu et les catégories du mois suivant.
Une remarque sur les chiffres
Ce guide donne des informations générales et ne constitue pas un conseil financier, fiscal ou juridique. Les pourcentages et montants sont des exemples : vérifiez les règles locales ou consultez un comptable avant de vous y fier.
Questions
Combien un freelance doit-il mettre de côté pour les impôts ?
Cela dépend du pays, du statut et du niveau de revenu. Mettre de côté une part fixe de chaque paiement est une méthode courante, mais le taux doit venir de votre comptable, pas d'un guide général.
Comment faire un budget quand les revenus changent chaque mois ?
Planifiez sur un chiffre prudent fondé sur vos mois les plus faibles, versez-vous un montant stable et affectez le surplus d'abord aux impôts et à la réserve.
Quelle taille pour le fonds d'urgence ?
Un objectif courant est de trois à six mois de dépenses essentielles. Constituez-le progressivement avec un virement fixe chaque mois.
Faut-il séparer budget personnel et budget professionnel ?
Au minimum par catégories distinctes et, mieux, par comptes séparés. Cela simplifie les revues et le classement des justificatifs.
Outils prêts à l’emploi pour cela
Le Planificateur de Budget pour Excel enregistre revenus et dépenses, fixe le budget par catégorie pour chaque mois et suit des objectifs d'épargne ; il est conçu pour une personne ou un foyer. Bills & Renewals Tracker est une appli hors ligne dans le navigateur qui affiche factures, abonnements et délais de résiliation sur un calendrier mensuel.
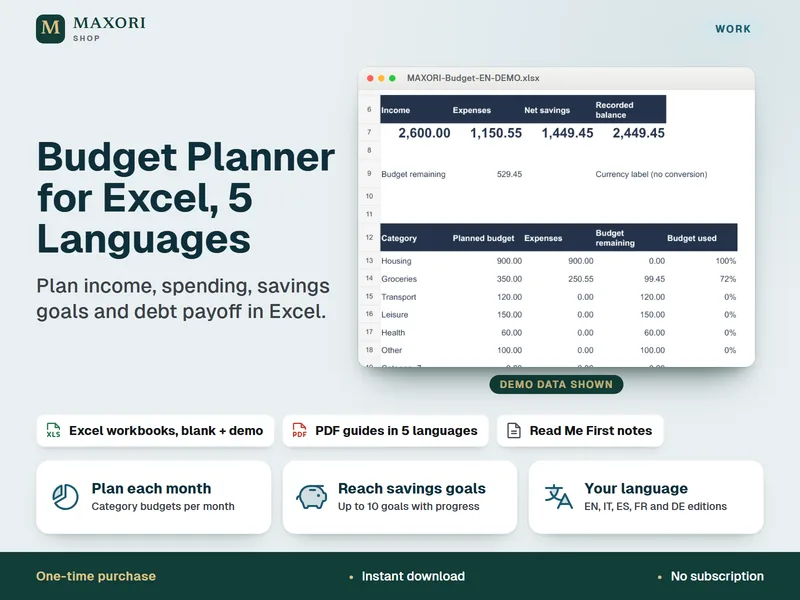
Planificateur de Budget pour Excel – Budget du Foyer, Objectifs d'Épargne et Plan de Dettes (5 langues)
Planifiez revenus, dépenses, épargne et remboursement de dettes sous Excel.
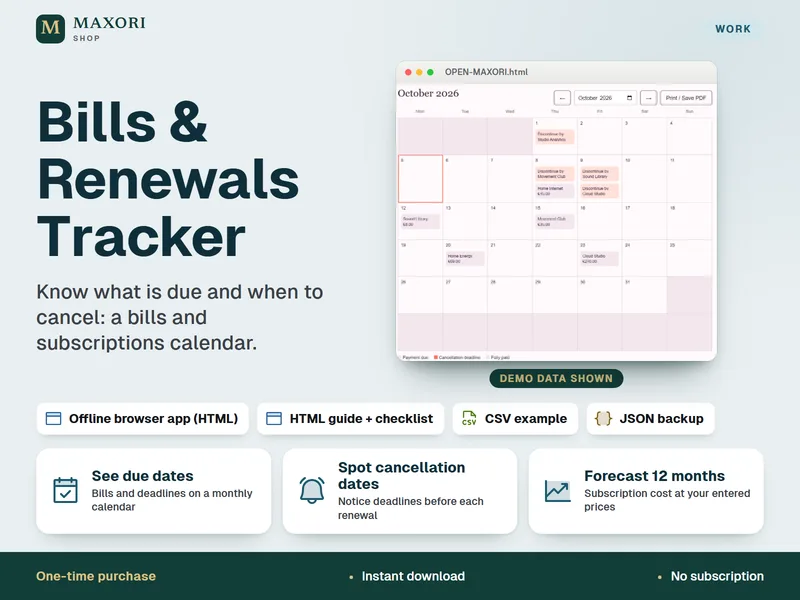
Bills & Renewals Tracker – Calendrier des échéances, factures et abonnements (appli hors ligne)
Sachez ce qui arrive à échéance et quand résilier, dans une seule appli hors ligne.