Beruf
Liquiditätsplanung für Freelancer: So planen Sie 12 Monate im Voraus
Von MAXORI Studio · Aktualisiert am 15. Oktober 2026 · 7 Min. Lesezeit
Ein Freelancer kann auf dem Papier Gewinn machen und in einem ruhigen Monat trotzdem knapp bei Kasse sein, weil Kunden spät zahlen und manche Kosten gebündelt kommen. Eine Liquiditätsplanung für 12 Monate zeigt, wann Geld voraussichtlich ein- und ausgeht, sodass Sie knappe Monate früh erkennen. Dieser Leitfaden erklärt, wie Sie sie in einer Tabelle aufbauen und worauf Sie achten.
Liquidität ist nicht dasselbe wie Gewinn
Der Gewinn vergleicht, was Sie verdient mit dem, was Sie ausgegeben haben. Die Liquidität folgt den tatsächlichen Daten, an denen Geld auf Ihr Konto kommt oder es verlässt. Eine im März gestellte und im Mai bezahlte Rechnung zählt als Liquidität im Mai.
Diese zeitliche Lücke erklärt, warum ein arbeitsreiches, profitables Quartal das Konto dennoch leer lassen kann. Eine Planung macht die Lücke sichtbar, bevor sie zur Überraschung wird.
Was als Einzahlung gehört
Denken Sie daran, wann Sie bezahlt werden, nicht wann Sie arbeiten:
- Regelmäßige Auftraggeber und Monatskunden mit ihrer üblichen Zahlungsverzögerung
- Projektrechnungen mit dem erwarteten Zahlungsmonat
- Einmalige oder saisonale Einnahmen, mit denen Sie vernünftigerweise rechnen können
- Sonstige Einnahmen, etwa aus einer Teilzeitstelle oder Produktverkäufen
Was als Auszahlung gehört
Berücksichtigen Sie feste und unregelmäßige Kosten und tragen Sie jede in dem Monat ein, in dem sie tatsächlich bezahlt wird:
- Monatliche Fixkosten wie Miete, Software und Versicherung
- Kosten, die alle zwei, drei oder vier Monate oder einmal im Jahr anfallen
- Steuer- und Sozialabgabenzahlungen, die Sie erwarten, zurückgelegt nach dem Rat Ihrer Beratung
- Geräte und andere einmalige Anschaffungen
- Ihr eigenes Gehalt, wenn Sie sich einen regelmäßigen Betrag überweisen
Die Planung Schritt für Schritt aufbauen
Eine einfache Struktur reicht. Eine Zeile je Posten, eine Spalte je Monat:
- Tragen Sie Ihren aktuellen Kontostand als Startwert ein.
- Fügen Sie die erwarteten Einzahlungen für jeden der nächsten 12 Monate hinzu.
- Fügen Sie die erwarteten Auszahlungen für jeden Monat hinzu.
- Ziehen Sie die Auszahlungen von den Einzahlungen ab, um die Nettobewegung des Monats zu erhalten.
- Übertragen Sie den Endsaldo eines Monats in den nächsten.
- Markieren Sie den niedrigsten Saldo und jeden Monat unter dem Mindestbetrag, den Sie halten möchten.
Rücklage, Mindestsaldo und Szenarien
Legen Sie einen Mindestsaldo fest, mit dem Sie sich wohlfühlen, und erwägen Sie, einen Teil der Einnahmen in einer separaten Rücklage für Steuern oder flaue Monate zurückzulegen. Der Prozentsatz ist Ihre Entscheidung und hängt von Ihrer Lage ab.
Testen Sie dann Szenarien: ein vorsichtiges, in dem ein Kunde einen Monat später zahlt oder die Einnahmen sinken, einen Basisfall und ein optimistisches. Wie viele Monate Ihr Geld reichen würde und wie sich der schwächste Monat verändert, zeigt Ihnen Ihren Spielraum.
Halten Sie sie lebendig
Eine Planung hilft nur, wenn sie aktualisiert wird. Ersetzen Sie am Monatsende Schätzungen durch echte Zahlen und verlängern Sie den Zeitraum, sodass Sie immer 12 Monate vorausblicken.
Dieser Leitfaden gibt allgemeine Planungstipps, keine Steuer-, Buchhaltungs- oder Finanzberatung, und eine Planung ist eine Schätzung, keine Ergebnisgarantie.
Fragen
Wie oft sollte ich die Planung aktualisieren?
Einmal im Monat reicht den meisten Freelancern. Ersetzen Sie Schätzungen durch echte Zahlen und passen Sie die folgenden Monate an.
Wie weit im Voraus sollte ich planen?
Zwölf Monate funktionieren gut, weil sie jährliche Kosten und saisonale ruhige Phasen abdecken und trotzdem überschaubar genug sind, um sie aktuell zu halten.
Welcher Rücklage-Prozentsatz ist sinnvoll?
Es gibt keine allgemeingültige Zahl. Sie hängt von Steuern, Kosten und der Beständigkeit Ihrer Einnahmen ab. Für den steuerlichen Teil fragen Sie eine qualifizierte Fachperson.
Geht das auch ohne Tabelle?
Ja, für einige Monate genügt ein Notizbuch. Bei mehreren Kunden und Kosten in unterschiedlichen Abständen ist eine Tabelle bequemer, weil sie Salden für Sie addiert und überträgt.
Fertige Tools dazu
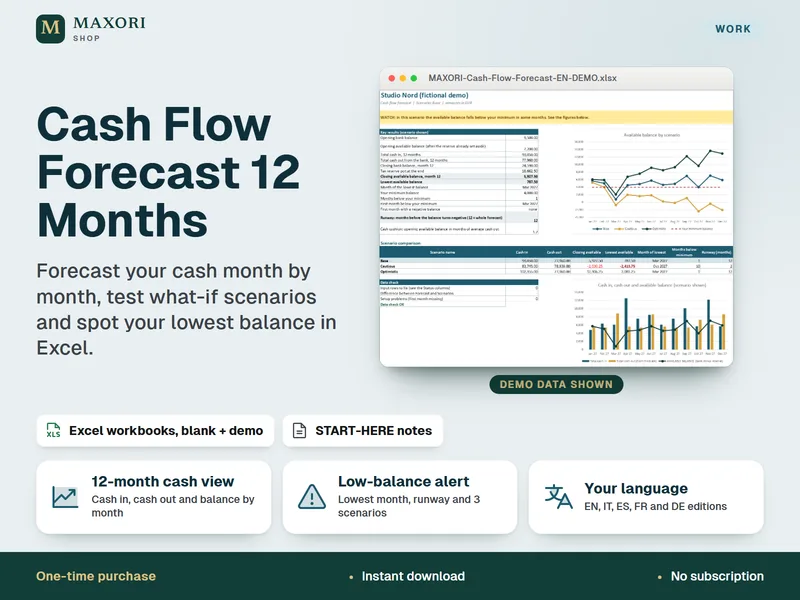
Der Cash Flow Forecast 12 Months ist ein einmaliger digitaler Download: eine Excel-Arbeitsmappe mit den Blättern Guide, Setup, Cash In, Cash Out, Forecast, Scenarios und Summary, als leere Version und als Demoversion mit fiktiven Daten, auf Englisch, Italienisch, Spanisch, Französisch und Deutsch. Er zeigt aus Ihren Eingaben den Saldo je Monat, den Monat mit dem niedrigsten Saldo, eine Rücklage und drei Szenarien. Er ist ein Planungswerkzeug, keine Finanzberatung.