Beruf
Monatsbudget für Selbstständige mit schwankendem Einkommen
Von MAXORI Studio · Aktualisiert am 12. Oktober 2026 · 5 Min. Lesezeit
Ein Haushaltsplan für Selbstständige funktioniert, wenn Sie mit einem vorsichtigen Einkommen planen, sich ein gleichbleibendes Gehalt auszahlen und Steuern sowie schwache Monate zuerst zurücklegen. Hier finden Sie den Aufbau Schritt für Schritt, mit einem Rechenbeispiel für Ihre Tabelle.
Mit einem vorsichtigen Einkommen planen
Bei schwankendem Einkommen sagt der Vormonat wenig aus. Betrachten Sie die letzten 6 bis 12 Monate, bestimmen Sie Ihren typisch schwachen Monat und planen Sie mit einem Wert in dieser Nähe oder mit dem Durchschnitt Ihrer drei schwächsten Monate.
Was darüber hinaus hereinkommt, ist ein Bonusmonat. Es fließt zuerst in die Steuerrücklage und den Puffer, erst danach in Ausgaben. Diese eine Regel nimmt viel Druck aus dem Auf und Ab.
Fixe und variable Kosten trennen
Fixe Kosten wiederholen sich in ähnlicher Höhe: Miete oder Arbeitsplatz, Versicherungen, Telefon, Software, Raten. Variable Kosten hängen von Auftragslage und Gewohnheiten ab: Lebensmittel, Fahrtkosten, Werbung, Ausstattung, Restaurantbesuche.
Führen Sie berufliche und private Kategorien getrennt, auch wenn Sie nur ein Konto nutzen. Die monatliche Durchsicht geht dann schneller, und der Jahresabschluss wird einfacher.
- Fix: Miete, Versicherungen, Abos, Internet, Raten
- Variabel: Essen, Fahrten, Werbung, Werkzeuge, Reisen zu Kunden
- Unregelmäßig, aber planbar: Jahreslizenzen für Software, Domains, Berufsbeiträge
Steuern zuerst zurücklegen
Wenn niemand Steuern von Ihren Rechnungen einbehält, überweisen Sie einen festen Anteil jeder Zahlung noch am Eingangstag auf ein separates Konto. Betrachten Sie dieses Geld als bereits ausgegeben.
Der passende Prozentsatz hängt von Ihrem Land und Ihrer Rechtsform ab. Die 25 % unten sind nur ein Beispiel. Fragen Sie Ihre Steuerberatung nach dem echten Wert und passen Sie die Vorlage an.
Rechenbeispiel: ein geplanter Monat
Das geplante Einkommen beträgt 3.000 und stammt aus den schwächsten letzten Monaten. Die Reihenfolge ist wichtig: Steuern und Puffer werden abgezogen, bevor die Ausgaben verteilt werden.
| Posten | Betrag | Hinweis |
|---|---|---|
| Geplantes Einkommen | 3.000 | Vorsichtiger Wert |
| Steuerrücklage (25 %) | 750 | Nur Beispielsatz |
| Fixkosten | 1.100 | Miete, Versicherung, Software, Telefon |
| Variable Kosten | 600 | Essen, Fahrten, Marketing |
| Notfallpuffer | 300 | Bis 3 bis 6 Monate gedeckt sind |
| Noch zu verteilen | 250 | Ziele, Ausstattung, Extra-Puffer |
Einen Puffer für schwache Monate aufbauen
Üblich ist ein Ziel von drei bis sechs Monaten Grundkosten auf einem separaten Konto. Fangen Sie klein an: Eine feste Überweisung bei jedem Zahlungseingang zählt mehr als die Höhe.
In starken Monaten füllen Sie zuerst den Puffer. In schwachen Monaten entnehmen Sie daraus, um sich das gewohnte Gehalt zu zahlen, und füllen ihn wieder auf, sobald die Aufträge zurückkehren. Ein stabiles Privatgehalt erleichtert die Planung enorm.
Wiederkehrende Zahlungen im Blick und monatliche Durchsicht
Viele Lecks im Budget von Freiberuflern sind vergessene Verlängerungen: Jahresabos, Domains, Mitgliedschaften, Versicherungen. Listen Sie jede wiederkehrende Zahlung mit Betrag, Verlängerungsdatum und Kündigungsfrist auf.
- Alle Einnahmen und Ausgaben des Monats erfassen.
- Jede Kategorie mit dem Plan vergleichen und Abweichungen notieren.
- Steueranteil und Pufferbeitrag überweisen.
- Prüfen, welche Verlängerungen in den nächsten 30 und 90 Tagen anstehen.
- Geplantes Einkommen und Kategorien für den Folgemonat anpassen.
Ein Hinweis zu den Zahlen
Dieser Ratgeber ist eine allgemeine Information und keine Finanz-, Steuer- oder Rechtsberatung. Prozentsätze und Beträge sind Beispiele. Prüfen Sie die örtlichen Regeln oder fragen Sie eine Steuerberatung, bevor Sie sich darauf verlassen.
Fragen
Wie viel sollten Selbstständige für Steuern zurücklegen?
Das hängt von Land, Status und Einkommen ab. Ein fester Anteil jeder Zahlung ist eine übliche Methode, der Satz sollte aber von Ihrer Steuerberatung kommen, nicht aus einem allgemeinen Ratgeber.
Wie budgetiere ich bei jeden Monat anderem Einkommen?
Planen Sie mit einem vorsichtigen Wert aus Ihren schwächsten Monaten, zahlen Sie sich einen gleichbleibenden Betrag aus und leiten Sie Überschüsse zuerst in Steuern und Puffer.
Wie groß sollte die Notfallreserve sein?
Üblich sind drei bis sechs Monate Grundkosten. Bauen Sie sie schrittweise mit einer festen monatlichen Überweisung auf.
Sollte ich Privat- und Geschäftsbudget trennen?
Mindestens in getrennten Kategorien, besser auf getrennten Konten. Das vereinfacht Durchsicht und Belegablage.
Fertige Tools dazu
Der Budgetplaner für Excel erfasst Einnahmen und Ausgaben, legt Kategorienbudgets pro Monat fest und verfolgt Sparziele; er ist für eine Person oder einen Haushalt gedacht. Der Bills & Renewals Tracker ist eine Offline-App im Browser, die Rechnungen, Abos und Kündigungsfristen in einem Monatskalender zeigt.
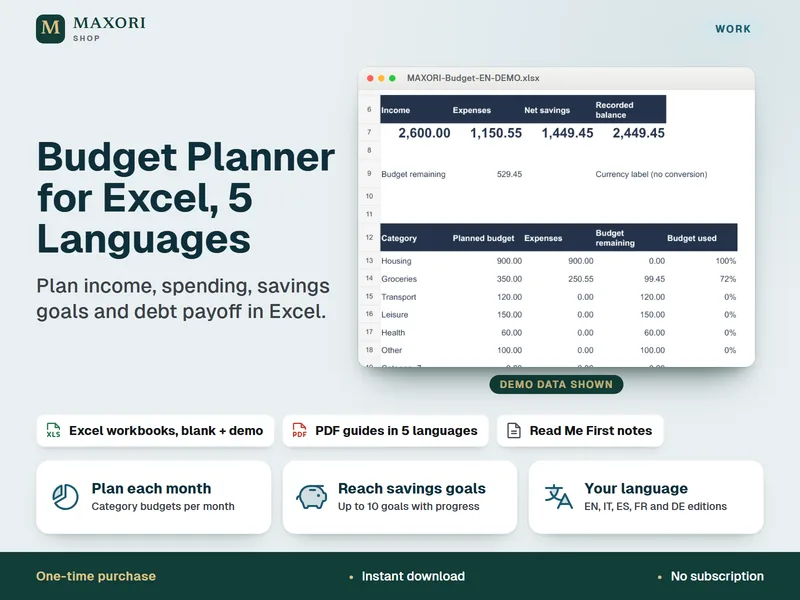
Budgetplaner für Excel – Haushaltsbuch, Sparziele und Schuldenplaner (5 Sprachen)
Einnahmen, Ausgaben, Sparziele und Schuldentilgung in Excel planen.
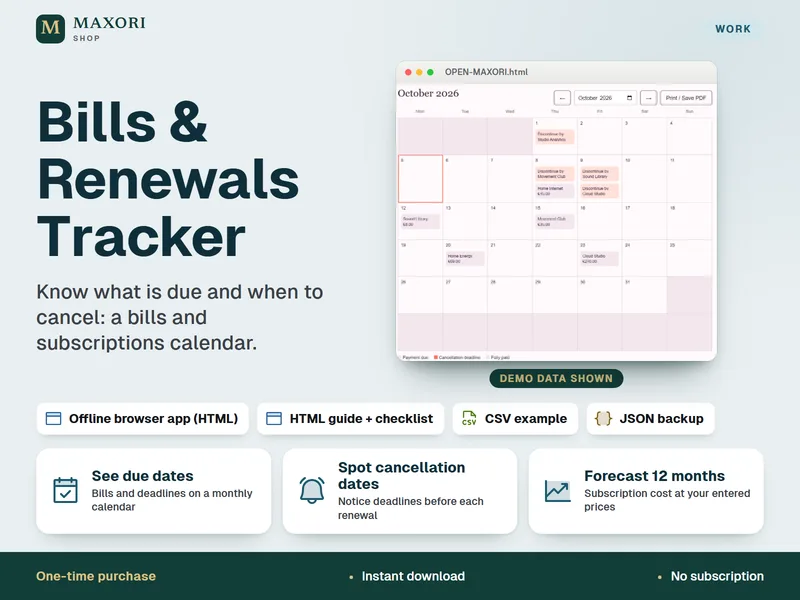
Bills & Renewals Tracker – Kalender für Rechnungen, Abos und Fristen (Offline-App)
Wissen, was fällig wird und wann gekündigt werden muss, in einer Offline-App im Browser.