Lavoro
Budget mensile per freelance con entrate irregolari
A cura di MAXORI Studio · Aggiornato il 12 ottobre 2026 · 5 min di lettura
Un budget mensile per freelance funziona se parti da un reddito prudente, ti paghi uno stipendio costante e accantoni per tasse e mesi magri prima di spendere. Qui trovi la struttura passo dopo passo, con un esempio numerico da copiare in un foglio di calcolo.
Parti da una stima prudente delle entrate
Con entrate irregolari il mese scorso dice poco. Guarda gli ultimi 6-12 mesi, individua il mese più debole tipico e pianifica su una cifra vicina a quella, oppure sulla media dei tre mesi peggiori.
Quello che incassi oltre la stima è un mese extra: va prima all'accantonamento per le tasse e al fondo di emergenza, poi alle spese. Questa regola toglie gran parte dell'ansia degli alti e bassi.
Dividi le spese in fisse e variabili
Le spese fisse tornano con lo stesso importo: affitto o studio, assicurazione, telefono, software, rate. Quelle variabili dipendono dall'attività o dalle abitudini: spesa alimentare, trasporti, pubblicità, attrezzatura, ristoranti.
Tieni separate le categorie professionali e quelle personali, anche se usi un solo conto. La revisione mensile sarà più veloce e la contabilità di fine anno più semplice.
- Fisse: affitto, assicurazioni, abbonamenti, internet, rate
- Variabili: cibo, trasporti, pubblicità, strumenti, trasferte per i clienti
- Irregolari ma prevedibili: piani software annuali, domini, quote professionali
Accantona prima le tasse
Se nessuno trattiene le imposte dalle tue fatture, sposta una quota fissa di ogni incasso su un conto separato il giorno stesso in cui arriva. Considera quei soldi già spesi.
La percentuale giusta dipende dal tuo regime e dalla tua situazione. Il 25% usato sotto è solo un esempio: chiedi al tuo commercialista la cifra reale e adatta il modello.
Esempio pratico: un mese pianificato
Le entrate previste sono 3.000, calcolate sui mesi recenti più deboli. L'ordine conta: tasse e fondo di emergenza escono prima di distribuire le spese.
| Voce | Importo | Nota |
|---|---|---|
| Entrate previste | 3.000 | Stima prudente |
| Accantonamento tasse (25%) | 750 | Aliquota solo di esempio |
| Spese fisse | 1.100 | Affitto, assicurazione, software, telefono |
| Spese variabili | 600 | Cibo, trasporti, marketing |
| Fondo di emergenza | 300 | Fino a coprire 3-6 mesi |
| Da assegnare | 250 | Obiettivi, attrezzatura, fondo extra |
Costruisci un fondo per i mesi magri
L'obiettivo è coprire da tre a sei mesi di spese essenziali su un conto separato. Parti in piccolo: un bonifico fisso a ogni incasso conta più dell'importo.
Nei mesi buoni versa prima nel fondo. Nei mesi deboli attingi per pagarti lo stesso compenso, poi ricostituiscilo quando il lavoro riparte. Un reddito personale stabile rende tutto più semplice da pianificare.
Controlla le scadenze e fai la revisione mensile
Molte perdite nel budget di un freelance sono rinnovi dimenticati: piani annuali, domini, abbonamenti, assicurazioni. Elenca ogni voce ricorrente con importo, data di rinnovo e termine di disdetta.
- Registra tutte le entrate e le uscite del mese.
- Confronta ogni categoria con il piano e annota gli scostamenti.
- Sposta la quota delle tasse e il versamento nel fondo.
- Controlla i rinnovi in scadenza nei prossimi 30 e 90 giorni.
- Aggiorna le entrate previste e le categorie del mese dopo.
Una precisazione sui numeri
Questa guida offre informazioni generali e non è una consulenza finanziaria, fiscale o legale. Percentuali e importi sono esempi: verifica le regole locali o rivolgiti a un commercialista prima di basarti su di essi.
Domande
Quanto deve accantonare per le tasse un freelance?
Dipende dal paese, dal regime e dal reddito. Una quota fissa su ogni incasso è un metodo comune, ma la percentuale deve arrivare dal tuo commercialista, non da una guida generica.
Come si fa il budget con entrate diverse ogni mese?
Pianifica su una cifra prudente basata sui mesi più deboli, ti paghi un importo costante e destini l'extra prima a tasse e fondo di emergenza.
Quanto deve essere grande il fondo di emergenza?
Un obiettivo comune sono tre-sei mesi di spese essenziali. Costruiscilo gradualmente con un versamento fisso ogni mese.
Conviene separare budget personale e professionale?
Almeno in categorie distinte, meglio ancora con conti separati. Semplifica le revisioni e la tenuta dei documenti.
Strumenti pronti per questo
Il Budget Planner per Excel registra entrate e spese, imposta il budget per categoria di ogni mese e segue gli obiettivi di risparmio; è pensato per una persona o una famiglia. Bills & Renewals Tracker è un'app offline nel browser che mostra bollette, abbonamenti e termini di disdetta su un calendario mensile.
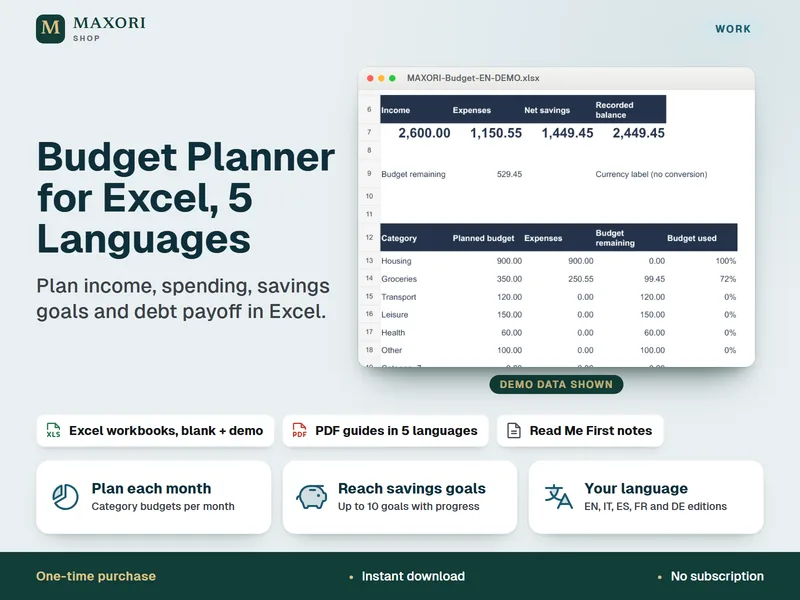
Budget Planner per Excel – Budget Familiare, Obiettivi di Risparmio e Piano Debiti (5 lingue)
Pianifica entrate, spese, risparmi e rimborso debiti in Excel.
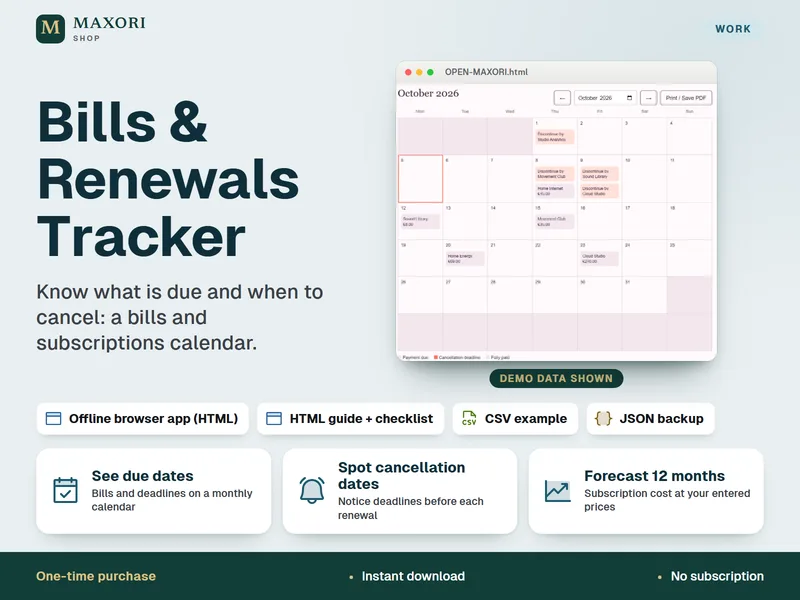
Bills & Renewals Tracker – Calendario di scadenze, bollette e abbonamenti (app offline)
Sai cosa scade e quando disdire, in un'unica app offline nel browser.